

دفترچه عوارض چیست؟ راهنمای کامل تعرفه عوارض و بهای خدمات شهرداری
دفترچه عوارض یکی از مهمترین اسناد مورد استفاده در فرآیندهای مالی و درآمدی شهرداری است که چارچوب دریافت عوارض و بهای خدمات را مشخص میکند. بسیاری از محاسباتی که در حوزههایی مانند شهرسازی، درآمد، نوسازی، اصناف، املاک و خدمات شهری انجام میشود، به نوعی با مفاد این دفترچه ارتباط دارد.
اما دفترچه عوارض دقیقاً چیست؟ چه تفاوتی با عوارض شهرداری دارد؟ چه کسی آن را تعیین و تصویب میکند؟ چه اطلاعاتی در آن درج میشود و چرا بهروزرسانی سالانه آن برای شهرداری اهمیت دارد؟
در این مقاله از راپکو، مفهوم دفترچه عوارض شهرداری، ساختار آن، فرآیند تدوین و تصویب، انواع عوارض و بهای خدمات، نقش آن در درآمد شهرداری و همچنین اهمیت دیجیتالیسازی و هوشمندسازی دفترچه عوارض را بررسی میکنیم.
دفترچه عوارض چیست؟
به زبان ساده، دفترچه عوارض و بهای خدمات شهرداری مجموعهای از عناوین، ضوابط، مبانی محاسبه، نرخها و مقرراتی است که چارچوب دریافت عوارض و بهای خدمات شهرداری را مشخص میکند.
در آییننامه مالی شهرداریها نیز تصریح شده است که هر شهرداری دارای تعرفهای است که در آن انواع عوارض، بهای خدمات و سایر درآمدهایی که توسط شهرداری و مؤسسات وابسته وصول میشود، درج میشود و تغییرات یا عناوین جدید نیز باید در تعرفه منعکس شوند.
بنابراین، دفترچه عوارض را میتوان یک مرجع اجرایی و درآمدی برای تعیین و محاسبه بسیاری از مطالبات شهرداری دانست.
به بیان سادهتر:
دفترچه عوارض مشخص میکند شهرداری بابت چه مواردی، با چه مبنایی و بر اساس چه ضوابطی میتواند عوارض یا بهای خدمات دریافت کند.
البته هر مبلغی که از شهروند یا مؤدی دریافت میشود الزاماً «عوارض» نیست و باید میان عوارض، بهای خدمات و سایر درآمدهای قانونی تفاوت قائل شد.
چرا دفترچه عوارض برای شهرداری اهمیت دارد؟
شهرداریها برای ارائه خدمات شهری، توسعه زیرساختها، اجرای پروژههای عمرانی و تأمین هزینههای جاری به منابع درآمدی نیاز دارند. یکی از مهمترین بخشهای این درآمدها، درآمدهای ناشی از عوارض و بهای خدمات است. به همین دلیل، دفترچه عوارض فقط یک فایل یا کتابچه اداری نیست؛ بلکه میتواند مستقیماً بر موارد زیر اثر بگذارد:
- میزان درآمدهای شهرداری
- نحوه محاسبه بدهی مؤدیان
- فرآیند صدور پروانه و مجوز
- محاسبات حوزه شهرسازی
- عوارض مرتبط با املاک و مستحدثات
- بهای خدمات شهرداری
- شفافیت محاسبات
- سرعت پاسخگویی به شهروندان
- کاهش خطاهای انسانی
- کنترل و پایش درآمدهای شهرداری
قانون درآمد پایدار و هزینه شهرداریها و دهیاریها نیز عوارض محلی را بهعنوان وجوهی تعریف میکند که برای تأمین بخشی از هزینههای شهر و روستا در موضوعاتی مانند اراضی، مستحدثات، تأسیسات، تبلیغات و ارزش افزوده ناشی از اجرای طرحهای توسعه شهری و روستایی تعیین میشوند.
تفاوت دفترچه عوارض با عوارض شهرداری چیست؟
یکی از پرسشهای رایج این است که آیا «دفترچه عوارض» همان «عوارض شهرداری» است؟ خیر. این دو مفهوم با یکدیگر مرتبطاند اما یکسان نیستند.
عوارض شهرداری
عوارض مبلغی است که در چارچوب قوانین و مقررات مربوط، برای موارد مشخص و به منظور تأمین بخشی از هزینههای شهر دریافت میشود.
دفترچه عوارض
دفترچه عوارض سندی است که مجموعه عناوین، ضوابط و نرخهای مرتبط با عوارض و بهای خدمات را برای یک شهرداری مشخص در بر میگیرد.
بنابراین میتوان گفت: عوارض = نوعی درآمد
دفترچه عوارض = چارچوب و مرجع تعیین و محاسبه آن درآمد
دفترچه عوارض شامل چه مواردی است؟
محتوای دفترچه میتواند با توجه به ساختار و شرایط هر شهرداری متفاوت باشد، اما معمولاً مجموعهای از عناوین مرتبط با درآمدهای محلی، عوارض و بهای خدمات را در بر میگیرد.
برای مثال ممکن است بخشهایی مانند موارد زیر در آن وجود داشته باشد:
۱. عوارض مرتبط با ساختوساز
یکی از مهمترین بخشهای دفترچه عوارض، عوارض مرتبط با حوزه ساختوساز و شهرسازی است.
این بخش میتواند با موضوعاتی مانند:
- صدور پروانه ساختمانی
- تراکم
- زیربنا
- تغییر کاربری
- ارزش عرصه و اعیان
- اضافه بنا
- برخی ضوابط مرتبط با املاک
ارتباط داشته باشد.
۲. عوارض نوسازی و املاک
بخش دیگری از درآمدهای شهرداری با املاک و داراییهای غیرمنقول ارتباط دارد. در این حوزه اطلاعاتی مانند مشخصات ملک، نوع کاربری، ارزش و سایر عوامل مؤثر در محاسبه میتوانند اهمیت داشته باشند.
۳. عوارض مرتبط با اصناف و فعالیتهای اقتصادی
برخی عناوین درآمدی و بهای خدمات نیز میتوانند به فعالیتهای تجاری، صنفی و اقتصادی مرتبط باشند.
برای مثال:
- فعالیتهای صنفی
- تابلو و تبلیغات
- استفاده از فضاهای شهری
- برخی مجوزها و خدمات مرتبط
البته عنوان و نحوه محاسبه هر مورد باید بر اساس مقررات و تعرفه مصوب همان سال و شهرداری بررسی شود.
۴. عوارض و بهای خدمات شهری
شهرداری علاوه بر عوارض، بابت برخی خدمات مستقیم نیز میتواند بهای خدمات دریافت کند. قانون درآمد پایدار، بهای خدمات را کارمزدی تعریف میکند که شهرداری، سازمانها، مؤسسات یا شرکتهای وابسته در چارچوب قوانین و مقررات در ازای ارائه خدمات مستقیم دریافت میکنند.
بنابراین در دفترچه باید میان عوارض و بهای خدمات نیز تفکیک مناسبی وجود داشته باشد.
چه کسی دفترچه عوارض را تعیین میکند؟
یکی از نکات مهم درباره دفترچه عوارض این است که شهرداری بهتنهایی نمیتواند هر نوع عوارضی را که بخواهد تعیین و دریافت کند.
در ساختار قانونی، شورای اسلامی شهر نقش مهمی در وضع عوارض محلی دارد و این موضوع باید در چارچوب قوانین و دستورالعملهای مربوط انجام شود.
بر اساس قانون درآمد پایدار، عناوین عوارض و ترتیبات وصول آن با پیشنهاد شوراهای اسلامی شهرها و بخشها و پس از طی فرآیندهای مقرر تهیه میشود و دستورالعمل مربوط نیز توسط وزارت کشور ابلاغ میشود.
در نتیجه، فرآیند را میتوان به شکل ساده زیر تصور کرد:
بررسی نیازهای درآمدی و شرایط محلی↓
پیشنهاد عناوین و نرخها↓
بررسی و تصویب در مراجع قانونی↓
ابلاغ تعرفه↓
ثبت در فرآیندهای اجرایی شهرداری↓
محاسبه و وصول عوارض و بهای خدمات
چرا دفترچه عوارض معمولاً سالانه بهروزرسانی میشود؟
شرایط اقتصادی، هزینه خدمات، سیاستهای درآمدی و مقررات مرتبط با شهرداریها در طول زمان تغییر میکنند. به همین دلیل، تعرفه عوارض و بهای خدمات شهرداری نیز معمولاً برای هر سال مورد بازبینی قرار میگیرد.
قانون درآمد پایدار نیز محدودیتهایی را برای افزایش عوارض محلی در نظر گرفته و مقرر کرده است که حداکثر رشد عوارض محلی نسبت به سال قبل، به میزان تورم اعلامی مراجع ذیصلاح باشد.
بنابراین نمیتوان یک دفترچه عوارض را برای همیشه ثابت در نظر گرفت.
دفترچه عوارض باید متناسب با مقررات و تعرفههای معتبر هر سال مورد استفاده قرار گیرد.
فرآیند محاسبه عوارض چگونه انجام میشود؟
یکی از نکات مهم این است که مبلغ عوارض همیشه یک عدد ثابت نیست. در بسیاری از موارد، مبلغ نهایی بر اساس چند متغیر محاسبه میشود. بهصورت ساده میتوان فرآیند را چنین تصور کرد:
مشخصات مؤدی
مشخصات ملک / فعالیت / خدمت
مبنای محاسبه
عنوان عوارض
نرخ یا ضریب مربوط
ضوابط و تبصرهها
=
مبلغ عوارض یا بهای خدمت
برای مثال در یک فرآیند مرتبط با ملک، اطلاعاتی مانند کاربری، مساحت، نوع درخواست، وضعیت ملک، ضوابط شهرسازی و سال تعرفه میتوانند در محاسبه نهایی مؤثر باشند. بنابراین، اجرای صحیح دفترچه عوارض نیازمند چیزی فراتر از یک جدول ساده از نرخهاست.
نقش تبصرهها در دفترچه عوارض چیست؟
یکی از پیچیدهترین بخشهای دفترچههای عوارض، تبصرهها و ضوابط خاص هستند. گاهی یک عنوان عوارض دارای چندین شرط، ضریب، سقف، کف، تخفیف یا استثنا است. به همین دلیل ممکن است دو پرونده که در نگاه اول مشابه به نظر میرسند، به دلیل تفاوت در یکی از پارامترهای مؤثر، مبلغ متفاوتی داشته باشند.
این موضوع یکی از دلایل مهمی است که چرا محاسبه دستی عوارض میتواند پیچیده و مستعد خطا باشد.
دفترچه عوارض چه ارتباطی با درآمد پایدار شهرداری دارد؟
یکی از چالشهای اساسی مدیریت شهری، ایجاد درآمدهای قابل پیشبینی، شفاف و پایدار است. درآمد پایدار به این معناست که شهرداری بتواند بخشی از منابع مالی خود را از مسیرهای قانونی و قابل اتکا تأمین کند و وابستگی خود را به درآمدهای ناپایدار کاهش دهد.
دفترچه عوارض در این میان اهمیت زیادی دارد؛ زیرا چارچوب بخشی از درآمدهای محلی را مشخص میکند. اما صرف داشتن دفترچه عوارض به معنی مدیریت صحیح درآمد نیست.
شهرداری باید بتواند: تعرفه → محاسبه → مطالبه → وصول → کنترل → گزارش → تحلیل
را به صورت یکپارچه مدیریت کند.
اینجاست که فناوری اطلاعات میتواند نقش مهمی در تبدیل یک دفترچه عوارض از یک سند ایستا به یک موتور هوشمند محاسبات درآمدی داشته باشد.
مشکلات مدیریت سنتی دفترچه عوارض چیست؟
اگر دفترچه عوارض صرفاً به صورت فایلهای PDF، Word یا جداول پراکنده نگهداری شود، اجرای صحیح آن میتواند برای شهرداری چالشبرانگیز باشد.
برخی از مشکلات رایج عبارتاند از:
۱. تعدد تبصرهها و فرمولها
هرچه تعداد عناوین، ضرایب و استثناها بیشتر باشد، محاسبه دستی پیچیدهتر میشود.
۲. احتمال خطای انسانی
ورود دستی اطلاعات یا انتخاب اشتباه یک ضریب میتواند روی مبلغ نهایی اثر بگذارد.
۳. دشواری بهروزرسانی
با تغییر تعرفه، تمام فرآیندهای مرتبط باید مطابق نسخه جدید اصلاح شوند.
۴. نبود یک منبع اطلاعاتی واحد
اگر واحدهای مختلف از فایلها یا جداول متفاوت استفاده کنند، احتمال ایجاد اختلاف در محاسبات افزایش مییابد.
۵. دشواری کنترل و نظارت
مدیر درآمد باید بتواند بررسی کند که چه نوع عوارضی، با چه فرمولی و بر اساس چه نسخهای از تعرفه محاسبه شده است.
۶. کاهش سرعت پاسخگویی
محاسبات دستی و مراجعه مکرر به جدولها و تبصرهها میتواند زمان انجام فرآیند را افزایش دهد.
دفترچه عوارض دیجیتال چیست؟
دفترچه عوارض دیجیتال را میتوان نسخه ساختاریافته و قابل استفاده در نرمافزار از تعرفهها و ضوابط عوارض و بهای خدمات دانست.
در این رویکرد، به جای اینکه کارشناس برای هر محاسبه چندین صفحه از یک فایل را بررسی کند، اطلاعات تعرفه در سیستم ثبت میشود و نرمافزار میتواند بر اساس اطلاعات پرونده، قواعد مربوط را اجرا کند.
برای مثال:
اطلاعات ملک↓
تشخیص نوع کاربری↓
انتخاب عنوان عوارض↓
انتخاب تعرفه سال مربوط↓
اجرای فرمول↓
اعمال تبصرهها و ضوابط↓
محاسبه مبلغ↓
ثبت بدهی↓
گزارش و کنترل مدیریتی
این مدل، فرآیند محاسبه را از یک فعالیت صرفاً دستی به یک فرآیند قابل کنترل، قابل ردیابی و دادهمحور تبدیل میکند.
موتور فرمولساز چه نقشی در اجرای دفترچه عوارض دارد؟
یکی از قابلیتهای مهم در سامانههای درآمدی پیشرفته، موتور فرمولساز است. در این مدل، فرمولهای محاسباتی به جای اینکه به شکل ثابت و غیرقابل تغییر در نرمافزار قرار گرفته باشند، میتوانند بر اساس ساختار تعرفه و قوانین مصوب تعریف و مدیریت شوند.
برای مثال یک فرمول میتواند به شکل مفهومی شامل این متغیرها باشد:
مساحت × ضریب کاربری × نرخ پایه × ضریب منطقه
و در ادامه، تبصرهها و شرایط خاص نیز در فرآیند محاسبه اعمال شوند.
مزیت چنین رویکردی این است که تغییر تعرفه الزاماً به معنای تغییر گسترده در ساختار نرمافزار نیست؛ بلکه میتوان قواعد و پارامترهای مرتبط را در چارچوب طراحیشده بهروزرسانی کرد.
دفترچه عوارض و ارتباط آن با سامانه درآمد شهرداری
دفترچه عوارض زمانی بیشترین کارایی را خواهد داشت که با سایر اطلاعات شهرداری ارتباط داشته باشد.
برای نمونه:
سامانه شهرسازی↕️
اطلاعات ملک و پرونده↕️
دفترچه عوارض↕️
موتور محاسبات↕️
سامانه درآمد↕️
وصول و حسابداری↕️
داشبورد مدیریتی
در این ساختار، اطلاعات لازم برای محاسبه میتواند از سامانههای مرتبط دریافت شود و نتیجه محاسبه نیز به سیستم درآمد و فرآیند وصول منتقل شود.
چرا یکپارچگی دفترچه عوارض با اطلاعات شهرسازی اهمیت دارد؟
تصور کنید اطلاعات یک ملک در سامانه شهرسازی وجود دارد اما کارشناس درآمد برای محاسبه عوارض باید اطلاعات را به صورت دستی از یک سیستم به سیستم دیگر منتقل کند.
در چنین شرایطی، احتمال موارد زیر افزایش پیدا میکند:
- ورود اشتباه اطلاعات
- مغایرت دادهها
- دوبارهکاری
- افزایش زمان انجام پرونده
- خطای محاسباتی
- دشواری نظارت
در مقابل، وقتی اطلاعات شهرسازی و درآمد به شکل یکپارچه با یکدیگر ارتباط داشته باشند، اطلاعات مورد نیاز برای محاسبه میتواند با حداقل ورود مجدد داده مورد استفاده قرار گیرد. این همان نقطهای است که مفهوم یکپارچهسازی اطلاعات شهری به مدیریت درآمد متصل میشود.
دفترچه عوارض چه کمکی به شفافیت شهرداری میکند؟
شفافیت فقط به معنای انتشار یک دفترچه PDF نیست.
شفافیت واقعی زمانی ایجاد میشود که مشخص باشد:
- عوارض بر چه اساسی تعیین شده است؟
- مبلغ چگونه محاسبه شده است؟
- کدام تعرفه مورد استفاده قرار گرفته است؟
- چه ضریبی اعمال شده است؟
- چه تخفیف یا معافیتی اعمال شده است؟
- مبلغ نهایی چگونه به دست آمده است؟
- چه میزان از بدهی وصول شده است؟
در یک سامانه یکپارچه، میتوان برای هر محاسبه ردپای اطلاعاتی و عملیاتی ایجاد کرد. این موضوع برای مدیران شهرداری اهمیت زیادی دارد؛ زیرا امکان کنترل فرآیند درآمد را از سطح «عدد نهایی» به سطح منطق محاسبه و فرآیند ایجاد درآمد منتقل میکند.
تفاوت دفترچه عوارض سنتی و دفترچه عوارض هوشمند
دفترچه عوارض سنتی | دفترچه عوارض دیجیتال و هوشمند |
فایل یا سند ثابت | اطلاعات ساختاریافته |
جستوجوی دستی | دسترسی سریع به قواعد |
محاسبه دستی | محاسبه سیستمی |
احتمال خطای انسانی | کاهش خطا |
بهروزرسانی دشوار | مدیریت نسخههای تعرفه |
اطلاعات پراکنده | منبع اطلاعاتی یکپارچه |
نظارت محدود | گزارش و کنترل |
وابستگی زیاد به تجربه کارشناس | استانداردسازی فرآیند |
ارتباط محدود با سایر سامانهها | اتصال به سامانههای شهری |
تحلیل محدود | امکان تحلیل درآمد |
مهمترین مزایای دیجیتالیسازی دفترچه عوارض
دیجیتالیشدن دفترچه عوارض فقط یک تغییر فنی نیست؛ بلکه میتواند فرآیند مدیریت درآمد شهرداری را متحول کند.
کاهش خطای محاسباتی
فرمولها و قواعد به صورت سیستماتیک اجرا میشوند و وابستگی به محاسبات دستی کاهش پیدا میکند.
افزایش سرعت
کارشناس به جای جستوجوی چندین صفحه، میتواند فرآیند محاسبه را در بستر نرمافزار انجام دهد.
امکان بهروزرسانی
تعرفهها و پارامترهای جدید میتوانند در چارچوب مشخص در سیستم ثبت شوند.
افزایش شفافیت
مبنای محاسبه و مراحل ایجاد مبلغ قابل ردیابیتر میشوند.
بهبود نظارت مدیریتی
مدیران میتوانند گزارشهای دقیقتری از وضعیت درآمد و وصول داشته باشند.
کاهش وابستگی به افراد
وقتی قواعد در سیستم استاندارد شوند، اجرای فرآیند کمتر به دانش فردی یک کارشناس وابسته خواهد بود.
دفترچه عوارض در مسیر هوشمندسازی شهرداری
هوشمندسازی شهرداری صرفاً به معنی استفاده از یک نرمافزار جدید نیست. شهرداری هوشمند باید بتواند دادههای مختلف را به یکدیگر متصل کند و از آنها برای تصمیمگیری بهتر استفاده کند.
دفترچه عوارض نیز میتواند یکی از اجزای همین زنجیره باشد. تصویر بزرگتر را میتوان اینگونه دید:
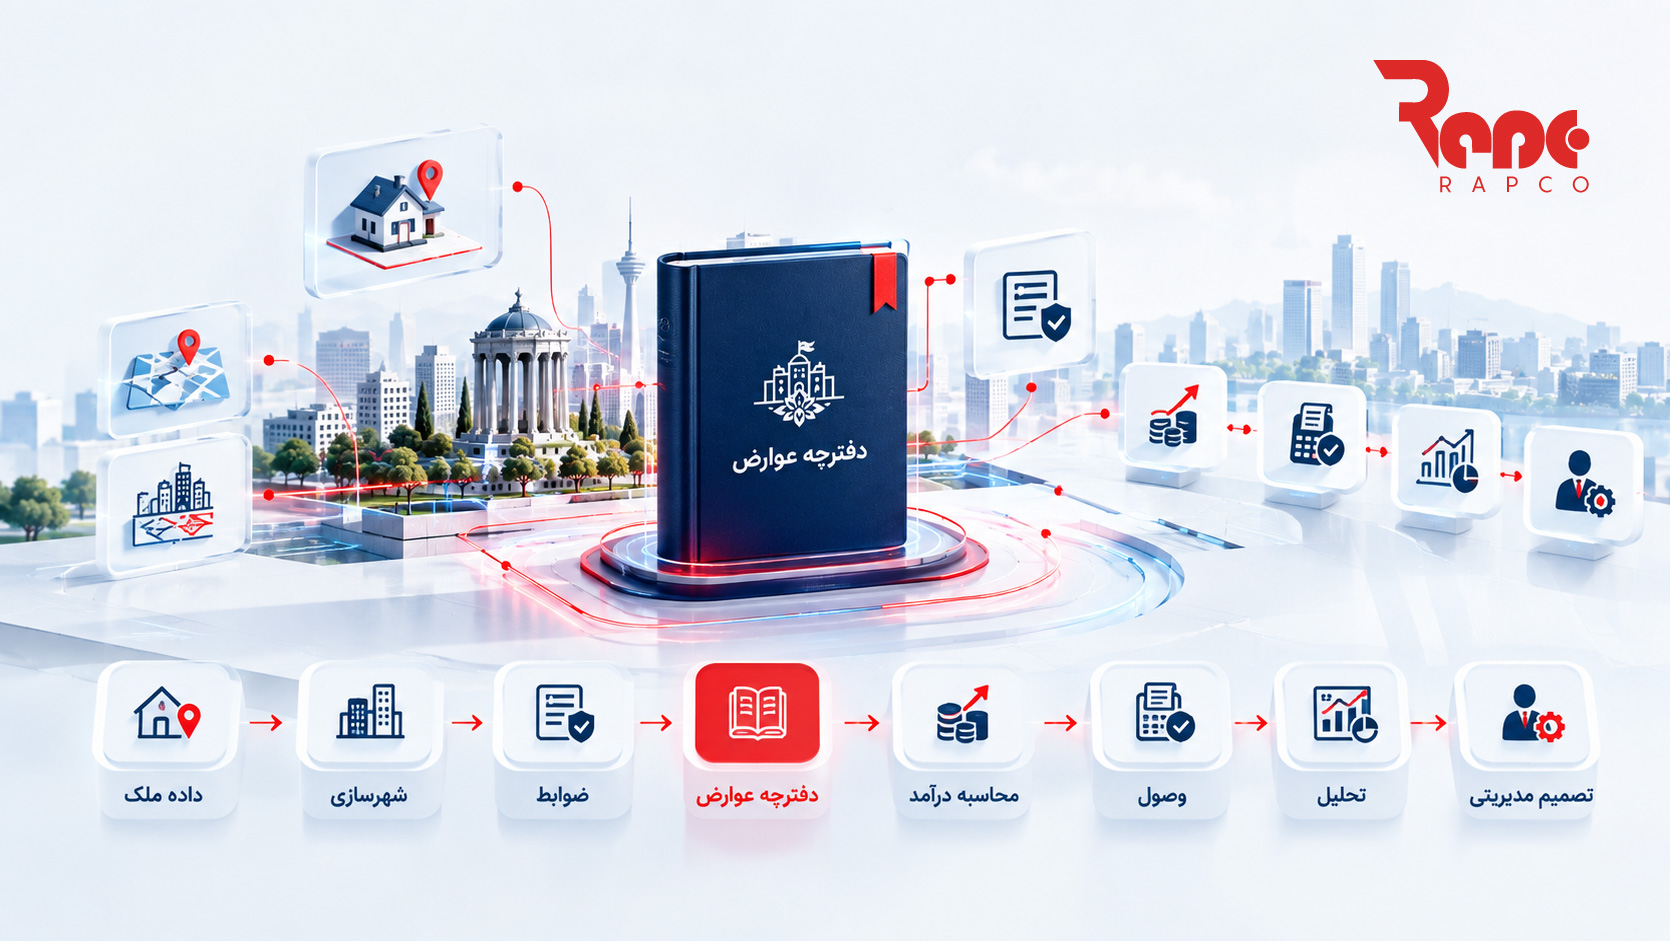 در این مدل، دفترچه عوارض دیگر یک سند جداافتاده نیست؛ بلکه بخشی از زیرساخت داده و درآمد شهری محسوب میشود.
مدیران شهرداری هنگام انتخاب سامانه دفترچه عوارض به چه نکاتی توجه کنند؟
اگر شهرداری قصد دارد فرآیند تعرفه و عوارض خود را دیجیتالی کند، بهتر است فقط به ظاهر نرمافزار توجه نکند. چند سؤال مهم باید بررسی شود:
آیا سامانه از تعرفههای سالهای مختلف پشتیبانی میکند؟
امکان مدیریت نسخههای مختلف تعرفه برای پروندههای قدیمی و جدید اهمیت زیادی دارد.
آیا فرمولها قابل مدیریت هستند؟
سیستم باید بتواند منطق محاسبات را به شکل ساختاریافته مدیریت کند.
آیا تبصرهها و استثناها قابل تعریف هستند؟
صرفاً ثبت یک نرخ کافی نیست؛ قواعد اجرایی نیز باید قابل مدیریت باشند.
آیا سیستم با شهرسازی ارتباط دارد؟
اگر اطلاعات ملک و پرونده به صورت یکپارچه منتقل شوند، دوبارهکاری کاهش پیدا میکند.
آیا گزارش مدیریتی دارد؟
مدیر درآمد باید بتواند وضعیت محاسبات، مطالبات و وصول را تحلیل کند.
آیا سوابق قابل ردیابی هستند؟
مشخص بودن مبنای ایجاد یک بدهی یا محاسبه برای کنترل و پاسخگویی اهمیت زیادی دارد.
آیا سیستم قابلیت توسعه دارد؟
با توجه به تغییر مقررات و نیازهای شهرداری، سیستم باید بتواند در طول زمان توسعه پیدا کند.
دفترچه عوارض؛ از یک فایل به یک زیرساخت درآمدی
نگاه سنتی به دفترچه عوارض این است که آن را یک کتابچه حاوی جدولها و نرخها بدانیم. اما در مدیریت شهری دادهمحور، نگاه متفاوتی شکل گرفته است. دفترچه عوارض میتواند به یک پایگاه قواعد درآمدی تبدیل شود؛ پایگاهی که با اطلاعات شهرسازی، املاک، درآمد، وصول و داشبوردهای مدیریتی ارتباط دارد.
در چنین رویکردی، هدف فقط محاسبه سریعتر عوارض نیست. هدف این است که شهرداری بتواند:
- دقیقتر محاسبه کند،
- شفافتر مطالبه کند،
- سریعتر وصول کند،
- بهتر کنترل کند، و در نهایت،
تصمیمهای درآمدی بهتری بگیرد.
پرسشهای متداول درباره دفترچه عوارض
آیا دفترچه عوارض برای همه شهرداریها یکسان است؟
خیر. تعرفهها و عناوین عوارض و بهای خدمات میتوانند متناسب با شرایط و مقررات مربوط به هر شهرداری متفاوت باشند و باید بر اساس تعرفه معتبر همان شهرداری و سال مربوط بررسی شوند.
آیا دفترچه عوارض همان تعرفه شهرداری است؟
در کاربرد روزمره این دو اصطلاح گاهی به جای یکدیگر استفاده میشوند، اما دقیقتر آن است که تعرفه را مجموعه عناوین، نرخها و ضوابط درآمدی بدانیم و دفترچه عوارض را قالب یا سندی که این اطلاعات در آن ارائه و مدیریت میشود.
آیا شهرداری میتواند هر نوع عوارضی دریافت کند؟
خیر. وضع و دریافت عوارض باید در چارچوب قوانین، مقررات و مصوبات معتبر انجام شود. قانون درآمد پایدار نیز چارچوب مشخصی برای عناوین عوارض محلی و بهای خدمات تعیین کرده است.
آیا بهای خدمات همان عوارض است؟
خیر. عوارض و بهای خدمات از نظر ماهیت یکسان نیستند. قانون درآمد پایدار، بهای خدمات را کارمزدی میداند که در ازای ارائه خدمات مستقیم دریافت میشود.
آیا دفترچه عوارض هر سال تغییر میکند؟
تعرفهها و مقررات مرتبط باید مطابق فرآیندهای قانونی و مصوبات معتبر بهروزرسانی شوند. به همین دلیل، هنگام محاسبه باید به سال تعرفه و نسخه معتبر دفترچه توجه شود.
آیا میتوان دفترچه عوارض را در نرمافزار شهرداری پیادهسازی کرد؟
بله. یکی از رویکردهای مهم در سامانههای درآمدی مدرن، تبدیل تعرفهها و فرمولهای دفترچه به قواعد قابل اجرا در نرمافزار است. این کار میتواند سرعت، دقت، قابلیت کنترل و شفافیت محاسبات را افزایش دهد.
جمعبندی؛ دفترچه عوارض فقط یک جدول نرخ نیست
دفترچه عوارض شهرداری یکی از اجزای مهم نظام درآمدی مدیریت شهری است که چارچوب عوارض و بهای خدمات و نحوه اجرای آنها را مشخص میکند.
اما در شهرداریهای امروزی، نگهداری یک دفترچه چاپی یا فایل PDF بهتنهایی کافی نیست. با افزایش تعداد عناوین، فرمولها، تبصرهها و ارتباط میان واحدهای مختلف شهرداری، نیاز به مدیریت دیجیتال تعرفهها و قواعد محاسباتی بیشتر میشود.
از طرف دیگر، وقتی دفترچه عوارض با سامانه شهرسازی، اطلاعات املاک، سامانه درآمد، فرآیند وصول و داشبوردهای مدیریتی یکپارچه شود، میتواند از یک سند ثابت به بخشی از زیرساخت هوشمند مدیریت درآمد شهری تبدیل شود. در نهایت، هدف از دیجیتالیکردن دفترچه عوارض تنها «محاسبه سریعتر» نیست؛ بلکه ایجاد فرآیندی است که در آن:
تعرفهها دقیقتر اجرا شوند → محاسبات شفافتر باشند → درآمد بهتر مدیریت شود → اطلاعات قابل تحلیل باشند → و مدیر شهری بتواند تصمیمهای دقیقتری بگیرد.
راپکو با تجربه در حوزه سامانههای یکپارچه مدیریت شهری و راهکارهای نرمافزاری شهرداری، میتواند این مسیر را از مدیریت تعرفه و محاسبات درآمدی تا یکپارچهسازی اطلاعات و تحلیل مدیریتی دنبال کند.